

Rynek leasingu w I półroczu 2026 roku urósł o 8,9% – firmy leasingowe sfinansowały inwestycje przedsiębiorców o wartości 61,9 mld zł. Motorem tego wyniku był transport ciężki, który po chudych latach wrócił do gry z impetem, a stabilnym fundamentem – jak zwykle – były samochody osobowe i dostawcze. Sprawdź, co dokładnie pokazują dane Związku Polskiego Leasingu, gdzie rynek zwolnił i czego branża spodziewa się do końca roku.
Artykuł dotyczy: Wyniki rynku leasingu w I półroczu 2026 roku – 61,9 mld zł, +8,9% r/r. Pojazdy ciężkie na czele, agro w dół. Sprawdź dane, komentarze i prognozę na 2026.
Spis treści
- Pierwsze półrocze 2026 w liczbach
- Leasing rośnie spokojnie, pożyczka leasingowa goni
- Pojazdy ciężkie – gwiazda pierwszego półrocza
- Pojazdy lekkie – nudno, ale bardzo skutecznie
- Maszyny i urządzenia – jeden wynik, dwa różne światy
- Pozostałe segmenty
- Kto właściwie bierze ten leasing?
- Wynajem długoterminowy i Rent a Car
- Rynek poleasingowy i cesje leasingu – co się zmieniło przez rok
- Więcej aut w leasingu to więcej pytań o GAP
- Prognoza na cały 2026 rok
- Podsumowanie
- Pytania i odpowiedzi
- Ranking firm leasingowych
Pierwsze półrocze 2026 w liczbach
Firmy leasingowe sfinansowały w pierwszej połowie roku inwestycje warte 61,9 mld zł wobec 56,8 mld zł rok wcześniej. To wzrost o 8,9% r/r.
Ciekawiej robi się, gdy rozbijemy to na kwartały:
- I kwartał: 29,2 mld zł (+10,9% r/r)
- II kwartał: 32,6 mld zł (+7,3% r/r)
Drugi kwartał był więc wartościowo mocniejszy, ale rósł wolniej – po prostu baza porównawcza z 2025 roku była w tym okresie wyższa. Nic dramatycznego, choć warto o tym pamiętać, bo za chwilę zobaczysz, że w niektórych segmentach ten efekt bazy odwrócił wynik do góry nogami.
Prawie całość rynku to ruchomości – 61,8 mld zł. Nieruchomości to dziś margines: 109 mln zł, o ponad 70% mniej niż rok temu. Ta kategoria od lat potrafi skakać w obie strony i pojedyncza duża transakcja robi tam całą statystykę, więc nie ma co wyciągać z niej wniosków o kondycji rynku.
Leasing rośnie spokojnie, pożyczka leasingowa goni
Ten podział powtarza się od kilku kwartałów i wciąż się nie zmienia:
- Leasing: 51,8 mld zł (+6,8% r/r)
- Pożyczka leasingowa: 10,0 mld zł (+21,6% r/r)
Leasing to nadal ponad 83% rynku, ale pożyczka leasingowa rośnie trzy razy szybciej. Przypomnijmy, czym się różnią: przy leasingu przedmiot przez cały okres umowy należy do firmy leasingowej, a Ty go użytkujesz i wykupujesz na końcu. Przy pożyczce leasingowej właścicielem jesteś od pierwszego dnia, a firma leasingowa zwykle zabezpiecza się zastawem. Konsekwencje są głównie podatkowe – szczegóły opisaliśmy w poradniku: Pożyczka leasingowa – charakterystyka oferty.
W praktyce pożyczka króluje tam, gdzie leasing operacyjny jest niewygodny albo podatkowo bez sensu: przy maszynach rolniczych, sprzęcie medycznym czy zakupach współfinansowanych z dotacji. Widać to gołym okiem w strukturze – w finansowaniu maszyn pożyczka odpowiada już za 38% wartości, podczas gdy przy pojazdach lekkich to zaledwie 9,1%.
Pojazdy ciężkie – gwiazda pierwszego półrocza
Segment, który przez siedem kwartałów z rzędu zjeżdżał w dół, zaliczył najlepsze półrocze od lat. Finansowanie pojazdów ciężkich wyniosło 11,8 mld zł, czyli +25,5% r/r. Co więcej, dynamika przyspieszała z miesiąca na miesiąc – w drugim kwartale przekroczyła 31%.
Rozbicie na kategorie:
- Ciągniki siodłowe: 5,8 mld zł (+31,2% r/r) – prawie połowa całego segmentu
- Samochody ciężarowe pow. 3,5 t: 2,7 mld zł (+27,8% r/r)
- Autobusy: 1,2 mld zł (+39,0% r/r)
- Naczepy i przyczepy: 2,2 mld zł (+4,8% r/r) – najsłabsze ogniwo
Skąd taki skok? Złożyły się na to trzy rzeczy. Po pierwsze, niska baza – rok 2025 zaczynał się w tym segmencie fatalnie. Po drugie, polski eksport radzi sobie lepiej, niż wskazywałaby na to słaba koniunktura w przemyśle strefy euro, a to bezpośrednio przekłada się na nastroje przewoźników. Po trzecie – i to jest najciekawszy wątek – od 1 lipca 2026 roku obowiązują ostrzejsze unijne wymogi emisyjne dla nowych ciężarówek (system VECTO). Część przewoźników po prostu przyspieszyła zakupy, żeby zdążyć przed zmianą.
Warto zwrócić uwagę na jeszcze jeden szczegół: liczba transakcji w tym segmencie wzrosła o 20,3%, a średnia wartość pojedynczej umowy o 4,4%, do 276 tys. zł. Rosną więc jednocześnie skala i wartość zakupów. Zmienia się za to profil klienta – udział firm o obrotach powyżej 20 mln zł skoczył o 6,3 punktu procentowego, do 43,7%, a mniejsi przewoźnicy wyraźnie zwolnili. Krótko mówiąc: nowe ciężarówki kupują dziś głównie duzi.
Pojazdy lekkie – nudno, ale bardzo skutecznie
Samochody osobowe i dostawcze do 3,5 t to niezmiennie największy kawałek tortu: 34,7 mld zł finansowania, +8,3% r/r, czyli 56% całego rynku leasingu.
- Osobowe: 30,3 mld zł (+8,0% r/r)
- Dostawcze do 3,5 t: 4,3 mld zł (+10,9% r/r)
Zwróć uwagę na to, co dzieje się pod spodem: liczba sfinansowanych pojazdów wzrosła o 10,2%, ale średnia wartość transakcji spadła o 1,8%, do 148 tys. zł. Czyli aut przybywa szybciej niż pieniędzy – przedsiębiorcy kupują więcej, ale ostrożniej wybierają wersje i wyposażenie. Swoje robi też napływ tańszych modeli chińskich marek.
Drugi wątek to leasing konsumencki, czyli leasing dla osoby prywatnej bez działalności gospodarczej. Jeszcze rok temu odpowiadał za 3,2% finansowania pojazdów lekkich, teraz to już 6,4%. Udział podwoił się w rok – i to jest chyba najciekawsza zmiana strukturalna w tym segmencie.
Na tle całego rynku motoryzacyjnego wygląda to jeszcze lepiej. W pierwszej połowie 2026 roku zarejestrowano w Polsce 350 tys. nowych aut osobowych i lekkich dostawczych (+9,9% r/r), z czego 40% to rejestracje na firmy leasingowe. Jeśli druga połowa roku nie zaskoczy negatywnie, 2026 może się skończyć rekordem sprzedaży nowych aut lekkich w Polsce.
Maszyny i urządzenia – jeden wynik, dwa różne światy
Tu wynik wygląda niepozornie: 13,0 mld zł, czyli +1,7% r/r. Ale ten skromny plus zasłania bardzo duże różnice między branżami.
Rosło:
- maszyny dla przemysłu spożywczego: 657 mln zł (+53,6% r/r)
- sprzęt gastronomiczny: 215 mln zł (+58,0% r/r)
- wózki widłowe: 808 mln zł (+42,8% r/r)
- maszyny i urządzenia do obróbki metali: 878 mln zł (+9,2% r/r)
- sprzęt medyczny: 748 mln zł (+11,1% r/r)
- sprzęt budowlany: 2,5 mld zł (+3,4% r/r) – po słabym początku roku czerwiec przyniósł wyraźne odbicie
Spadało:
- maszyny rolnicze: 3,1 mld zł (–17,9% r/r)
- maszyny poligraficzne: 273 mln zł (–20,6% r/r)
- maszyny do produkcji tworzyw sztucznych: 391 mln zł (–14,3% r/r)
Agro zasługuje na osobne zdanie, bo to odwrócenie o 180 stopni względem 2025 roku, kiedy maszyny rolnicze rosły o niemal 25%. Powód jest podwójny: bardzo wysoka baza po kumulacji programów wsparcia oraz kiepskie nastroje w gospodarstwach – ceny skupu podstawowych produktów rolnych są niższe niż rok temu, a wskaźnik koniunktury w rolnictwie znajduje się głęboko pod kreską.
I jeszcze jedna liczba, którą łatwo przeoczyć: liczba transakcji w maszynach spadła o 4,8%, ale średnia wartość umowy wzrosła o 6,9%, do 185 tys. zł. To znaczy, że dodatni wynik całego segmentu wyciągnęły przede wszystkim duże, pojedyncze kontrakty korporacyjne, a nie masowe zakupy małych firm. Potwierdza to struktura klientów – firmy z obrotami powyżej 20 mln zł odpowiadają dziś za 42,1% finansowania maszyn i po raz pierwszy są w tym segmencie największą grupą.
Ciekawostka dla śledzących transformację energetyczną: finansowanie magazynów energii urosło z niecałych 4 mln zł do 32 mln zł. Kwoty wciąż śladowe, ale kierunek jednoznaczny. Fotowoltaika stoi w miejscu (210 mln zł, +2,1%).
Pozostałe segmenty
- IT (sprzęt, oprogramowanie, inne): 679 mln zł (+3,8% r/r)
- Pozostałe środki transportu (lotnicze, wodne, kolejowe): 840 mln zł (–3,4% r/r). Wewnątrz duże różnice – transport lotniczy urósł o 49,1%, wodny o 11,3%, ale tabor kolejowy spadł o 19,0%
- Inne ruchomości: 222 mln zł (–6,5% r/r)
Kto właściwie bierze ten leasing?
Struktura klientów nie zmienia się od lat i to jest chyba najważniejsza informacja dla przeciętnego przedsiębiorcy: 66,7% wartości finansowania trafia do mikro i małych firm (obroty do 20 mln zł), z czego same mikrofirmy (do 5 mln zł obrotu) to 52,1%. Duże przedsiębiorstwa odpowiadają za 29,6%, klienci indywidualni za 3,6%, a sektor publiczny za symboliczne 0,2%.
Innymi słowy: leasing nie jest narzędziem dla korporacji. Jest narzędziem dla firm, które nie mają jak zamrozić kilkuset tysięcy złotych w jednym zakupie.
Warto też spojrzeć na łączną wartość aktywnego portfela branży leasingowej, czyli sumę wszystkich trwających umów. Na koniec czerwca 2026 sięgnęła 244 mld zł (+9,3% r/r) wobec 223 mld zł rok wcześniej. To skala porównywalna z portfelem kredytów inwestycyjnych udzielonych przez banki – a leasing zwykle bywa szybszy w załatwieniu i mniej wymagający formalnie.
Wynajem długoterminowy i Rent a Car
Dane Polskiego Związku Wynajmu i Leasingu Pojazdów uzupełniają obraz:
- Flota CFM (wynajem długoterminowy w formule full service leasing) firm zrzeszonych w PZWLP przekroczyła 261 tys. aut, rosnąc o 12,4% r/r
- Udział wynajmu długoterminowego w zakupach nowych aut osobowych przez firmy spadł jednak do 21% (–1,1 p.p.) – klienci coraz chętniej sięgają po inne formy finansowania, m.in. przy tańszych modelach chińskich marek
- Auta elektryczne (BEV) to już 6,8% floty CFM, przy dynamice +84% r/r; napędy hybrydowe i elektryczne razem – 19,8% floty, diesel spadł do 25,1%
- Rent a Car: flota 21,8 tys. aut, drugi wzrostowy kwartał z rzędu (+3,2% r/r)
- Nowość: PZWLP po raz pierwszy opublikował dane o wynajmie pojazdów ciężarowych – 11,2 tys. pojazdów, z czego 9,3 tys. w wynajmie długoterminowym
Rynek poleasingowy i cesje leasingu – co się zmieniło przez rok
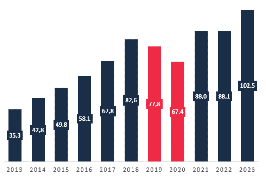
Na FmLeasing.pl na bieżąco liczymy, ile aut i sprzętu poleasingowego oraz ile cesji leasingu jest realnie dostępnych online. Porównanie połowy 2026 roku z połową 2025 wygląda tak:
➡️ Poleasingowe: 6880 (vs. 6830) 📈
➡️ Cesje leasingu: 1400 (vs. 1650) 📉
➡️ Razem: 8280 ogłoszeń
Ilość ogłoszeń poleasingowych i cesji w latach 2021-2026 r.

Łącznie liczba ogłoszeń spadła o 2,4%. Sprzętu poleasingowego jest praktycznie tyle samo co rok temu (+0,7%), za to cesji leasingu ubyło o 15%.
W skrócie: tyle samo aut poleasingowych, wyraźnie mniej cesji. Mniej cesji to zwykle dobry sygnał o kondycji firm – przedsiębiorcy rzadziej szukają sposobu na pozbycie się umowy przed czasem.
Jeśli szukasz konkretnego auta lub maszyny po leasingu, u nas znajdziesz zebrane w jednym miejscu odnośniki do ofert poleasingowych wszystkich polskich firm leasingowych i flotowych, podzielone na Sprzedaż, Aukcje i Cesje: Linki do stron z ofertą poleasingową.
Więcej aut w leasingu to więcej pytań o GAP
Skoro finansowanie samochodów osobowych rośnie nieprzerwanie od kilku lat, rośnie też zainteresowanie ubezpieczeniem GAP – i widzimy to u siebie bardzo wyraźnie. Ale nie oszukujmy się: to nie jest wyłącznie efekt większej liczby umów leasingowych. Klienci trafiają do nas głównie dlatego, że GAP fakturowy w naszej ofercie jest po prostu tańszy niż u leasingodawcy, a zakres ochrony pełny, bez ukrytych wyłączeń.
Przypomnijmy krótko, o co chodzi: przy szkodzie całkowitej lub kradzieży ubezpieczyciel AC (albo OC sprawcy) wypłaci Ci wartość rynkową auta z dnia zdarzenia, a nie to, co za nie zapłaciłeś. GAP fakturowy dopłaca różnicę do wartości z faktury zakupu. Przy aucie w leasingu to bywa różnica rzędu kilkudziesięciu tysięcy złotych.
Jedna rzecz, o której mało kto wie: masz aż 180 dni od daty nabycia pojazdu, żeby przystąpić do polisy na pełną wartość fakturową. Jeśli kupiłeś auto kilka miesięcy temu i wtedy odpuściłeś GAP – prawdopodobnie wciąż jesteś w grze.
👉 Sprawdź, ile zapłacisz u nas: Kalkulator GAP online
Prognoza na cały 2026 rok
Związek Polskiego Leasingu podtrzymuje prognozę: cały 2026 rok ma zamknąć się kwotą około 129,5 mld zł, czyli +8,4% wobec 119,5 mld zł w 2025 roku.
Na czym opiera się ten optymizm?
- Kumulacja pieniędzy unijnych. Wydatki inwestycyjne finansowane ze środków UE mają w 2026 roku sięgnąć około 182 mld zł, wobec około 70 mld zł rok wcześniej i 26 mld zł w 2024. Część inwestycji z KPO przesunęła się z 2025 na 2026 przez opóźnienia w wypłatach. Do tego dochodzą fundusze spójności z perspektywy 2021–2027 oraz program SAFE
- Mocny konsument. Realne płace nadal rosną, a skłonność do większych zakupów jest najwyższa od lat – to bezpośrednio napędza popyt na pojazdy lekkie
- Odbicie w przemyśle i budownictwie. Nowe zamówienia w przemyśle wzrosły w I półroczu o 25,5% r/r, a czerwiec przyniósł długo wyczekiwane odbicie w produkcji budowlanej
Gwiazdka jest jedna i dotyczy głównie rolnictwa – tam nastroje pozostają wyraźnie słabe i trudno oczekiwać szybkiego powrotu do wzrostów.
Podsumowanie
Pierwsze półrocze 2026 roku wypada solidnie: 61,9 mld zł finansowania, +8,9% r/r, wyraźne odbicie w transporcie ciężkim, stabilny wzrost w pojazdach lekkich i rekordowy poziom rejestracji nowych aut. Słabym punktem pozostają maszyny rolnicze, a rynek maszyn jako całość trzyma się na plusie głównie dzięki dużym kontraktom korporacyjnym.
Jeśli planujesz inwestycję w drugiej połowie roku, dwie rzeczy warto zrobić przed podpisaniem czegokolwiek. Po pierwsze – sprawdzić aktualne zasady podatkowe, bo w 2026 roku zmieniły się limity kosztów dla samochodów osobowych (Leasing w 2026 roku – zasady, podatki, limity i realne koszty). Po drugie – porównać oferty z kilku firm naraz, zamiast brać pierwszą propozycję od dealera. Do tego drugiego przyda się Wyszukiwarka Leasingu – oferty dostajesz bezpośrednio od firm leasingowych, bez pośredników i ukrytych prowizji.
Pytania i odpowiedzi
Ile wynosi rynek leasingu w Polsce w 2026 roku?
Po pierwszym półroczu 2026 roku firmy leasingowe sfinansowały inwestycje o wartości 61,9 mld zł. Prognoza na cały rok to około 129,5 mld zł. Dla porównania: cały 2025 rok zamknął się kwotą 119,5 mld zł, a 2024 – niecałymi 111 mld zł.
Czy to dobry moment na leasing samochodu?
Z punktu widzenia dostępności finansowania – tak, bo firmy leasingowe walczą o klienta i podaż nowych aut jest wysoka. Pamiętaj jednak, że od 2026 roku obowiązują niższe limity kosztów dla aut spalinowych i wyższe dla elektrycznych, więc rachunek podatkowy może wyjść inaczej niż rok temu. Przy droższych autach spalinowych warto policzyć to przed wyborem modelu.
Dlaczego pożyczka leasingowa rośnie szybciej niż leasing?
Bo w części zakupów jest po prostu wygodniejsza: właścicielem sprzętu jesteś od razu, co ma znaczenie przy dotacjach unijnych i przy zakupach od sprzedawców, którzy nie wystawią faktury z 23% VAT. Widać to szczególnie w maszynach rolniczych, gdzie pożyczka odpowiada za zdecydowaną większość finansowania.
Czy mogę wziąć leasing jako osoba prywatna, bez firmy?
Tak – to tak zwany leasing konsumencki i jego udział szybko rośnie: w I półroczu 2026 odpowiadał już za 6,4% finansowania pojazdów lekkich, wobec 3,2% rok wcześniej. Nie odliczysz jednak VAT ani rat w koszty, więc rachunek wygląda inaczej niż w firmie – porównaj go z kredytem samochodowym, zanim zdecydujesz.
Czy warto teraz kupować ciężarówkę w leasingu?
Zależy, czy zdążyłeś przed lipcem 2026. Od 1 lipca obowiązują ostrzejsze unijne wymogi emisyjne dla nowych pojazdów ciężkich, co przełożyło się na falę zamówień w drugim kwartale. Jeśli kupujesz teraz, licz się z tym, że wybór modeli i terminy dostaw mogą wyglądać inaczej niż wiosną.
Skąd wziąć auto poleasingowe i czym różni się od cesji leasingu?
Auto poleasingowe kupujesz na własność po zakończonej umowie – zwykle od firmy leasingowej albo z jej aukcji. Cesja leasingu to przejęcie trwającej umowy po kimś innym, razem z jej ratami i warunkami. W połowie 2026 roku w Polsce dostępnych było online około 6880 ogłoszeń poleasingowych i 1400 ofert cesji – i akurat tych drugich ubywa najszybciej.
Czy GAP mogę dokupić po zakupie auta?
Tak, masz na to 180 dni od daty nabycia pojazdu, żeby objąć go ochroną na pełną wartość z faktury. Po tym terminie polisa zwykle jest już liczona od wartości rynkowej, więc realna korzyść mocno spada. Cenę sprawdzisz w Kalkulatorze GAP online.
Kto najczęściej korzysta z leasingu – duże firmy czy małe?
Małe. Mikro i małe firmy o obrotach do 20 mln zł odpowiadają za 66,7% wartości finansowania, a same mikrofirmy do 5 mln zł – za 52,1%. Wyjątkiem są maszyny, gdzie w 2026 roku po raz pierwszy największą grupą stały się firmy z obrotami powyżej 20 mln zł (42,1%).
Ranking firm leasingowych
Przedstawiamy ranking firm leasingowych według wartości sprzedaży. Pamiętaj, że ranking dotyczy wielkości sprzedaży, a nie jakości firm. Sprawdź ranking firm leasingowych
Wyszukiwarka ofert leasingowych
Skontaktuj się z najlepiej ocenianymi leasingodawcami,
otrzymaj od nich oferty leasingu
i w prosty sposób wybierz tańsze finansowanie
Leasing samochodów używanych - wszystko na ten temat
Niektóre firmy leasingowe chętnie finansują samochody używane, inne mniej. Dlatego każda z nich ma swoją własną politykę finansowania. Tu znajdziesz wszystko o leasingu samochodu używanego. Procedury, wymagania, okres umowy, wpłata wstępna, wybór dostawcy.


Komentuj i czytaj komentarze do tego artykułu na forum: Branża leasingowa w 2026 roku >
Autor: Jarosław Król
Jestem analitykiem rynku leasingowego i redaktorem FmLeasing.pl z blisko 20-letnim doświadczeniem w obszarze leasingu i finansowania przedsiębiorstw. Specjalizuję się w analizie ofert leasingowych, zmianach podatkowych oraz praktycznych aspektach finansowania firmowych aktywów.
Chętnie odpowiem na pytania dotyczące niniejszej publikacji. Kontakt i więcej informacji o mnie na stronie: Jarosław Król