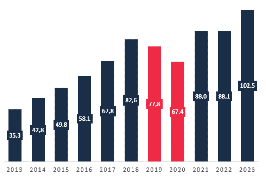


Leasing operacyjny to najpopularniejsza forma finansowania w polskich firmach – wybiera go ponad 90% leasingobiorców. Jest prosty w rozliczeniu i daje spore koszty podatkowe, choć przy samochodach osobowych mocno przycinają je limity, które od 2026 roku są niższe niż wcześniej. Wyjaśniamy, jak leasing operacyjny wygląda od strony podatków, jak długo musi trwać umowa i od czego zależy wysokość wykupu.
Artykuł dotyczy: Leasing operacyjny wybiera ponad 90% firm. Sprawdź, jak rozliczysz go w podatkach, ile minimum musi trwać umowa i od czego zależy wysokość wykupu.
Spis treści
- Leasing operacyjny w podatku dochodowym – jakie koszty i jakie limity?
- Leasing operacyjny a VAT
- Amortyzacja w leasingu operacyjnym
- Minimalny okres umowy leasingu operacyjnego
- Okres leasingu a minimalna wysokość wykupu
- Tabela: Stawka amortyzacji a minimalny okres leasingu i minimalna stawka wykupu
- Jak uniknąć zbyt wysokiego wykupu?
- Jaki może być maksymalny wykup w leasingu operacyjnym?
- GAP w leasingu operacyjnym – kto dostaje odszkodowanie?
- Leasing operacyjny czy finansowy - który wybrać?
- Najczęstsze pytania o leasing operacyjny
Leasing operacyjny w podatku dochodowym – jakie koszty i jakie limity?
Zasada jest prosta: czynsz inicjalny (wpłata początkowa, którą wnosisz na starcie), wszystkie raty oraz pozostałe opłaty związane z umową są dla Ciebie kosztem uzyskania przychodu i pomniejszają podstawę opodatkowania. I to właśnie dlatego leasing operacyjny jest tak chętnie wybierany.
Wyjątkiem są samochody osobowe. Tu koszty liczysz tylko do określonej wartości auta, a od 1 stycznia 2026 roku limity są trzy i zależą od emisji CO2:
- 225 000 zł – samochody elektryczne i napędzane wodorem
- 150 000 zł – samochody o emisji CO2 poniżej 50 g/km (w praktyce część hybryd plug-in)
- 100 000 zł – samochody o emisji CO2 równej 50 g/km lub wyższej, czyli praktycznie wszystkie spalinowe i większość hybryd
Jeśli auto jest droższe niż limit, do kosztów zaliczysz opłaty tylko proporcjonalnie – w takiej części, w jakiej limit mieści się w wartości pojazdu. Najbardziej bolesne jest jednak co innego: w leasingu operacyjnym niższy limit objął także umowy zawarte przed 2026 rokiem, bo ustawodawca nie napisał dla nich żadnych przepisów przejściowych. Ochronę zachowały wyłącznie auta wprowadzone do ewidencji środków trwałych do końca 2025 roku, czyli kupione za gotówkę, na kredyt lub w leasingu finansowym.
Szczegółowo, z wyliczeniami, opisujemy to w oddzielnych poradnikach: Obniżenie limitu ze 150 do 100 tys. zł – leasing i zakup aut osobowych od 2026 r. oraz Koszty podatkowe leasingu samochodów osobowych (PIT i CIT)
Leasing operacyjny a VAT
Leasing operacyjny jest w rozumieniu przepisów usługą, objętą 23% stawką VAT. Podatek naliczany jest do każdej opłaty leasingowej – czynszu inicjalnego i rat – i podlega w całości odliczeniu. Wyjątkiem znów są pojazdy osobowe, przy których odliczysz zwykle 50% VAT. Zasady opisujemy tutaj: Zasady odliczania VAT od samochodów firmowych
Amortyzacja w leasingu operacyjnym
Prawo do odpisów amortyzacyjnych ma leasingodawca, bo to on przez cały czas trwania umowy pozostaje właścicielem przedmiotu. Ty jako korzystający nie amortyzujesz środka trwałego – Twoim kosztem są opłaty leasingowe. Amortyzację zaczynasz dopiero po wykupie, jeśli zdecydujesz się wprowadzić przedmiot do majątku firmy.
Minimalny okres umowy leasingu operacyjnego
Minimalny okres leasingu operacyjnego zależy od stawki amortyzacji przedmiotu. Umowa musi być zawarta na co najmniej 40% normatywnego okresu amortyzacji – czyli czasu, w jakim według przepisów dany przedmiot „zużywa się" podatkowo. W praktyce oznacza to, że umowa leasingu operacyjnego samochodów osobowych i dostawczych oraz wielu ciężarowych musi trwać minimum 2 lata, a ciągników siodłowych, naczep i przyczep oraz większości maszyn i urządzeń – 3 lata.
Okres leasingu a minimalna wysokość wykupu
Z okresem umowy związana jest także minimalna wysokość wykupu, jaką można zastosować. Przy dłuższych okresach wynosi ona zazwyczaj 1% (czasem nawet 0,1%), ale przy krótszych może to być minimum 16%, 19%, 20%, a nawet więcej. W przypadku samochodu osobowego minimalny wykup po 2 latach umowy wynosi zazwyczaj 19% początkowej wartości auta. Piszemy „zazwyczaj", ponieważ niektóre firmy leasingowe proponują też trochę niższą kwotę – najmniej 16%.
Przy przedmiotach o rocznej stawce amortyzacji 14% – a takimi są np. ciągniki siodłowe, naczepy i przyczepy oraz większość maszyn i urządzeń – minimalny okres umowy to już 3 lata. Minimalny wykup wynosi wtedy 20%.
Tabela: Stawka amortyzacji a minimalny okres leasingu i minimalna stawka wykupu
Poniższa tabela pokazuje związek stawki amortyzacji przedmiotu z minimalnym okresem, na jaki może zostać zawarta umowa leasingu operacyjnego, oraz z minimalną dostępną stawką wykupu dla danego okresu.
Minimalna wartość wykupu po zakończeniu umowy w zależności od stawki amortyzacji i okresu leasingu
| Stawka amortyzacji | Przykładowe środki trwałe | Minimalny możliwy okres leasingu | Minimalny możliwy wykup po okresie leasingu | |||
|---|---|---|---|---|---|---|
| 2 lata | 3 lata | 4 lata | 5 lat | |||
| 20% | Samochody osobowe i dostawcze, samochody ciężarowe, autobusy, motocykle, niektóre maszyny i urządzenia | 2 lata | 16% - 19% | 0,1% - 1% | 0,1% - 1% | 0,1% - 1% |
| 18% | Niektóre środki transportu, niektóre maszyny i urządzenia, np.: przemysłu energetycznego, górniczego, wydobywczego, kamieniarskiego | 3 lata | — | 7% - 8% | 0,1% - 1% | 0,1% - 1% |
| 14% | Ciągniki siodłowe, naczepy i przyczepy, pojazdy specjalne, większość maszyn i urządzeń | 3 lata | — | 20% | 0,1% - 1% | 0,1% - 1% |
| 10% | Niektóre maszyny i urządzenia, np.: przemysłu hutniczego, do produkcji materiałów budowlanych | 4 lata | — | — | 25% | 15% |
Jak uniknąć zbyt wysokiego wykupu?
Nie każdemu przedsiębiorcy odpowiada wysoka kwota wykupu – z różnych powodów. Wtedy najprostszym rozwiązaniem jest wybór dłuższego okresu leasingu. Po trzech latach leasingu samochodu osobowego wykup wyniesie już tylko 1%, a niektóre firmy leasingowe proponują nawet 0,1%.
Część firm leasingowych umożliwia także rozłożenie wartości wykupu na raty. Jest on wtedy proporcjonalnie doliczany do raty leasingowej w formie kaucji, płaconej co miesiąc przez cały okres umowy. Dzięki temu na koniec umowy nie musisz wykładać jednorazowo pokaźnej kwoty. Więcej o tym w poradniku: Wysoki wykup. Wliczać w raty leasingu czy płacić jednorazowo?
A jeśli nie zdecydowałeś się na doliczenie wykupu do rat i wizja jednorazowej wpłaty nie jest Ci na rękę, możesz złożyć do finansującego wniosek o wydłużenie umowy. Wykup rozbije się wtedy na kilka dodatkowych rat miesięcznych. Większość firm leasingowych daje taką możliwość – trzeba tylko pamiętać, że zwykle wiąże się to z opłatą manipulacyjną za wydłużenie umowy.
Jaki może być maksymalny wykup w leasingu operacyjnym?
Wykup dla danego okresu może być wyższy niż minimalny – ustalasz to z leasingodawcą przy zawieraniu umowy. Przy samochodach osobowych przedsiębiorcy często decydują się na wariant z podwyższonym wykupem, np. 25% po 3 latach, bo dzięki temu spadają raty miesięczne. Wykup nie powinien być jednak wyższy niż szacowana wartość rynkowa przedmiotu w chwili zakończenia umowy – w przeciwnym razie po prostu przepłacisz za coś, co na rynku kupisz taniej.
Trzeba też pamiętać, że możliwość skorzystania z wyższego wykupu zależy od oferty danej firmy leasingowej i jej strategii ryzyka. Wyższa wartość końcowa to większe ryzyko transakcji dla finansującego i większość firm leasingowych ma tu swoje proceduralne ograniczenia.
Czy wiesz, że wynajem długoterminowy, który jest swojego rodzaju odmianą leasingu operacyjnego, polega na tym, że wartość końcowa auta zbliżona jest do jego wartości rynkowej w chwili zakończenia umowy? Korzystający spłaca utratę wartości, co pozwala obniżyć ratę miesięczną. Więcej: Wynajem długoterminowy pojazdów
GAP w leasingu operacyjnym – kto dostaje odszkodowanie?
Skoro w leasingu operacyjnym właścicielem pojazdu jest firma leasingowa, to naturalne pytanie brzmi: kto dostaje pieniądze, gdy dojdzie do szkody całkowitej lub kradzieży? Odszkodowanie z AC trafia do właściciela, czyli do leasingodawcy, i idzie na rozliczenie Twojej umowy. Problem w tym, że jest ono równe wartości rynkowej auta z dnia szkody – a ta bywa dużo niższa od kwoty, za jaką auto kupiłeś.
Tę różnicę pokrywa ubezpieczenie GAP (fakturowe). I tu ważny szczegół: jeśli kupujesz GAP samodzielnie, poza umową leasingu – tak jak tani i sprawdzony GAP fakturowy na FmLeasing – to Ty jesteś ubezpieczonym, a więc beneficjentem ewentualnego odszkodowania. Mimo że auto formalnie należy do firmy leasingowej, wypłata z GAP należy się Tobie.
Ma to szczególne znaczenie przy umowach z wysokim wykupem, o których pisaliśmy wyżej. Im wyższa wartość końcowa, tym większa dziura do zasypania, gdyby auto przepadło w połowie umowy.
Leasing operacyjny czy finansowy - który wybrać?
Ponad 90% leasingobiorców wybiera leasing operacyjny. Przemawiają za nim prostota rozliczeń i większe korzyści podatkowe. Leasing finansowy sprawdza się w ściśle określonych sytuacjach – wtedy, gdy zastosowanie operacyjnego jest niemożliwe albo nieopłacalne. Opisujemy to dokładnie tutaj: Leasing operacyjny czy finansowy - który wybrać?
Na koniec praktyczna rada: warunki leasingu operacyjnego – okres, wykup, wysokość rat – potrafią się między firmami mocno różnić przy tym samym przedmiocie. Zanim podpiszesz cokolwiek u dealera, porównaj oferty kilku leasingodawców w Wyszukiwarce Leasingu albo policz ratę w Kalkulatorze Leasingowym.
Najczęstsze pytania o leasing operacyjny
Czy limit 100 tys. zł dotyczy umowy, którą podpisałem przed 2026 rokiem?
Tak. Dla leasingu operacyjnego nie przewidziano przepisów przejściowych, więc niższy limit objął również starsze umowy. Prawa nabyte zachowali tylko ci, którzy wpisali auto do ewidencji środków trwałych do końca 2025 roku. Jeśli Twoje auto kosztowało mniej niż limit, zmiana w ogóle Cię nie dotyczy.
Ile minimum musi trwać leasing operacyjny samochodu osobowego?
Dwa lata, czyli 40% pięcioletniego normatywnego okresu amortyzacji. Umowa krótsza – choćby na 23 miesiące – nie spełnia warunków podatkowych i będzie rozliczana na zasadach zwykłego najmu, a nie leasingu operacyjnego.
Czy wezmę w leasing operacyjny auto używane od osoby prywatnej?
Nie bezpośrednio. Dostawca musi wystawić fakturę z 23% VAT, a osoba prywatna sprzedaje na umowę kupna-sprzedaży. Takie auto trzeba „przepuścić" przez komis, ale wtedy zwykle pojawia się faktura VAT-marża, która praktycznie wyklucza leasing operacyjny – zostaje leasing finansowy lub pożyczka leasingowa.
Co się stanie, jeśli zakończę umowę przed upływem minimalnego okresu?
Skrócenie umowy poniżej ustawowego minimum sprawia, że przestaje ona być leasingiem operacyjnym w rozumieniu podatkowym, a urząd może zakwestionować rozliczone wcześniej koszty. Dlatego przy planach szybszego wyjścia z umowy bezpieczniej jest rozważyć cesję na inną firmę niż zwykłe skrócenie.
Czy muszę wykupić przedmiot po zakończeniu leasingu?
Nie, wykup jest Twoim prawem, a nie obowiązkiem – możesz też po prostu oddać przedmiot finansującemu. Jeśli decydujesz się na wykup, masz do wyboru wariant na firmę albo prywatny, a każdy z nich rodzi inne skutki podatkowe przy późniejszej sprzedaży.
Czy GAP muszę kupić w firmie leasingowej?
Nie. GAP jest ubezpieczeniem dobrowolnym i możesz kupić go poza umową leasingu, zwykle znacznie taniej niż w pakiecie u leasingodawcy. Pamiętaj tylko o terminie – ubezpieczyciele przyjmują pojazd do ochrony w określonym czasie od daty faktury zakupu.
Wyszukiwarka ofert leasingowych
Skontaktuj się z najlepiej ocenianymi leasingodawcami,
otrzymaj od nich oferty leasingu
i w prosty sposób wybierz tańsze finansowanie
Komentuj i czytaj komentarze do tego artykułu na forum: Leasing operacyjny - [Podstawy] >
Koszty podatkowe leasingu samochodów osobowych
Kompleksowo omówione zasady podatkowe zaliczania w koszty uzyskania przychodu leasing oraz użytkowanie samochodów osobowych w firmach. Sprawdź, jak zaliczać w koszty raty leasingu, ubezpieczenia i wydatki eksploatacyjne oraz jak obliczyć koszty samochodu powyżej 150 tys. zł.
Leasing operacyjny czy finansowy - który wybrać?
O wyborze jednej lub drugiej formy finansowania decydować powinny aspekty podatkowe, rachunkowo-księgowe, ewentualnie inne związane z prowadzoną działalnością, np.: nie każdej firmie zależy na wykazywaniu przedmiotu leasingu w środkach trwałych (operacyjny), z kolei dla innej może to być istotne (finansowy).


Autor: Michał Krupiński
Jestem wydawcą i współzałożycielem FmLeasing.pl, w branży leasingowej od 2000 roku. Specjalizuję się w analizie ofert leasingowych i produktów oferowanych przez branżę, podatkowych i prawnych aspektach finansowania firmowych aktywów, oraz ubezpieczeniach w leasingu. Reprezentuję stronę leasingobiorcy — piszę o tym, jak wybrać leasing oraz ubezpieczenia mu towarzyszące i nie przepłacić.
Chętnie odpowiem na pytania dotyczące niniejszej publikacji. Kontakt i więcej informacji o mnie na stronie: Michał Krupiński